一度加入した保険を何年もそのままにしていませんか? 加齢や子どもの卒業などのライフステージに合わせて、「保険の見直し」が必要だと教えてくれたのは、片付けのプロでファイナンシャルプランナーの資格をもつ下村志保美さん。保険を見直したあと、証券の整理の仕方もあわせて紹介してくれました。
保険を見直す際に気をつけていること
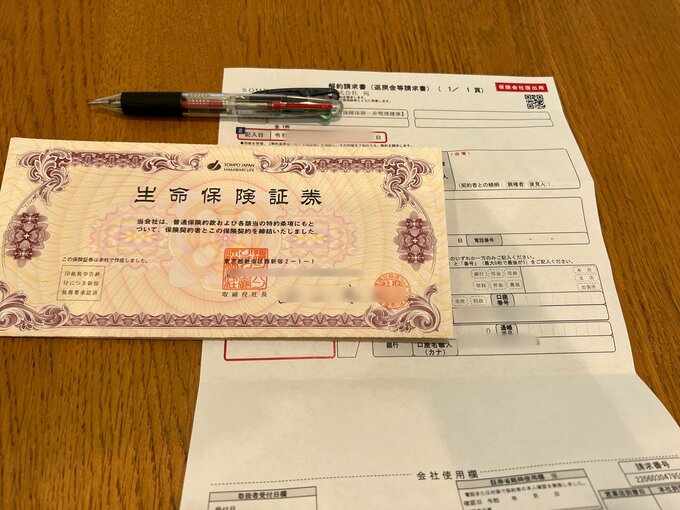
50代になり、子どもの独立や年齢的な節目をきっかけに、わが家では保険を見直す機会が増えました。保険を見直すときに、ファイナンシャルプランナーとして意識している視点が2つあります。
1つは、加入したときの条件と、今の暮らしを比べてみること。保険は、加入した時点の年齢や家族構成、収入をもとに設計されています。何年も内容を見ないままにしていると、子どもの独立、同居家族の変化、収入の変化といった「今」とのズレが、いつのまにか生まれていることがあります。
もう1つは、年代によって重視すべきポイントが変わるということ。子育て中は「教育費」や「万一のときの生活費」を厚めに準備したい時期ですが、50代以降になると、子どもの独立や住宅ローンの完済などで必要な保障額が減っていく一方、老後資金や医療・介護への備えの比重が増えていきます。年代が変わるということは、その保険になにを求めるかも変わる、ということなんですよね。
ここからは、わが家の場合を例に、実際に見直した3つの保険についてお伝えします。
1:自動車保険
娘夫婦と住み始めたタイミングで、自動車保険の年齢条件を「26歳以上補償」から「21歳以上補償」に下げました。年齢条件を下げれば保険料は上がりますが、家族として補償するにはそれが必要だったからです。
そして昨年、家族全員が26歳以上になったので、年齢条件を「26歳以上補償」に戻しました。1000円程度ですが、保険料が下がりました。
ただし、知らない方も多いのですが、進学などの理由でひとり暮らしをしているお子さんなど、別居している未婚の子は、この年齢条件の対象外となります。
たとえば、「26歳以上補償」の自動車保険に加入している場合でも、帰省した大学生のお子さんが親のクルマを運転するケースでは、本人が26歳以下であっても補償の対象となります。
ただし、自動車保険の補償条件は契約内容によって異なる場合があります。実際の補償範囲については、契約時の書類や保険約款などをご確認ください。