都心部のマンション価格は、新築では1億円を超えるのが当たり前の時代に。マイホームといえば、きり離せないのが「住宅ローン」。これからマイホームを購入するなら、固定金利と変動金利のどちらを選ぶべきでしょうか。今回は、ファイナンシャルプランナーの畠中雅子さんに、返済額や元金の減り方の違いを踏まえながら、選び方のポイントを教えてもらいました。
Q:住宅ローンは「固定金利」と「変動金利」、どっちがおすすめ?
「住宅価格が上がるなか、住宅ローン金利の動きも気になるところ…。これから住宅ローンを組むなら、固定金利と変動金利、どちらを選ぶのがよいのでしょうか?」(東京都・20代・Tさん)
A:住宅ローンは、返済額の「元金と利息がどう分かれているか」を見て選びましょう
金利が上がってきている今は、「固定金利のほうが安心」と感じる人も多いでしょう。将来の金利上昇を心配しなくてよいのは、固定金利の大きなメリットです。
ただ、住宅ローンを選ぶときは、金利の数字だけで判断しないことが大切です。大事なのは、毎月の返済額のうちどれだけが元金の返済に回るかです。元金が多く減れば、そのぶん残りのローンも早く減っていきます。固定金利は安心感がある一方で、元金の減り方はゆるやかになりやすい特徴があります。
「固定金利型」は返済額が多く、元金の減り方もゆっくり
ここからは、具体例で見てみましょう。今回は、3000万円を35年で借りた場合を想定します。固定金利は3%、変動金利は1%とします。変動金利は本来、半年ごとに見直しがありますが、ここでは10年間金利が変わらなかったとして比較していきます。
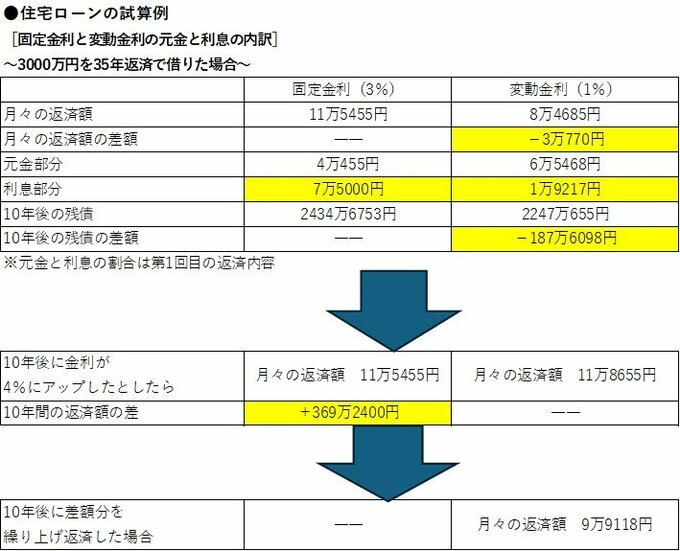
図を見ていただくと分かるとおり、固定金利は変動金利よりも高くなるので、毎月の返済額が3万円以上多くなります。しかも、その差は返済額だけではありません。固定金利の方が、元金にまわるお金が2万5000円以上少なくなるため、10年後の住宅ローンの残債は変動金利より187万円も多く残る試算になります。
一方で、変動金利は、金利上昇のリスクはあるものの、毎月の返済額を抑えやすく、固定金利に比べて残債も減りやすいのが特徴です。
変動金利型を選んだら、マメな繰り上げ返済で残債を減らすのがカギ
ここまでは、変動金利が10年変わらないという前提で見てきました。では、もし10年後に金利が4%まで上がったらどうなるのでしょうか。この場合、変動金利の返済額は固定金利を上回ることになります。その後も金利が上がれば、差はさらに広がっていきます。
ただし、変動金利がすぐに3%を超えるとは考えにくく、当初10年間の返済額との差は、固定金利・変動金利の間で369万円となります。たとえば、変動金利を選んでその差額分を貯めておき、繰り上げ返済に回せば、返済額は9万円台に抑えられて負担をかなり抑えることができます。
実際には、月々の返済額の差額分を10年間貯めるよりも、こまめに繰り上げ返済したり、返済期間を短縮して月々の返済額をアップするのがおすすめですが、変動金利の「元金の返済割合が多くなるメリット」を活かせば、変動金利型の住宅ローンは金利が上がり気味の今でも、選択する価値はあると思います。