夫のリストラで月収が10万円下がったことを機に家計を見直し、3年間で資産がプラス1000万円に。現在は夫の手取り月36万円を中心に、小学生の子ども2人を育てながら年間200万円貯めているつっつさん(39歳)。ここでは、まとめ買いや送料無料のためのついで買いなど、やめたら貯まる家計になった習慣3つを紹介します。
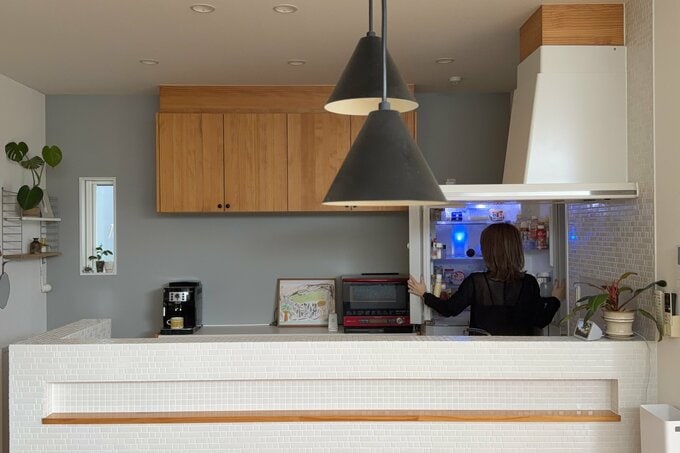
1:安さを優先した「1週間分のまとめ買い」
以前の私は、テレビで見る節約上手な主婦に憧れて、少し遠い激安スーパーまで買い物に行っていました。野菜や肉、魚を1週間分まとめて買い、会計は1万円以下。「これなら4人家族で月4万円くらいにできるかも」と期待していました。
しかし、私は料理が苦手です。家族の用事で時間がなく簡単なものしかつくれない日もあり、思うように食材を使いきれませんでした。気づけば野菜がしなびていたり、安さにつられて買った日もちする食品も、使い忘れて賞味期限がきれていたり。安く買えても、捨ててしまっては節約になりません。
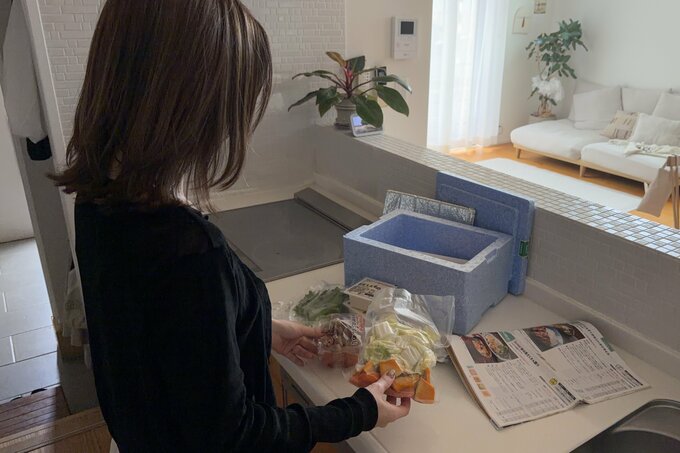
今は週2回、ミールキットを利用しています。多少割高でも、必要な量がそろっていて、献立を考える負担も減りました。スーパーへは5日に1回ほど行き、野菜やバナナなどを買いたしています。
この買い方に変えてから、わが家の食品ロスはほぼゼロに。安くたくさん買うことより、自分が無理なく使いきれることを大切にしています。
2:「500円以下だからいいか」とコンビニに寄る
子どもと出かけたとき、「お腹がすいた」と言われてコンビニに寄ることがよくありました。「お菓子ひとつくらいなら」と買っても、会計は500円以下。「このくらいなら家計に響かない」と、気にしていませんでした。
でも、1回500円でも週1回なら、4週間で2000円になります。こうした買い物が月に2000〜3000円になっていると考えると、家族で外食を楽しむお金の一部にしたり、自分が欲しかったものを買ったりできる金額です。「少額だからいいか」と使っていたお金を、もっと楽しめることに回したいと思うようになりました。
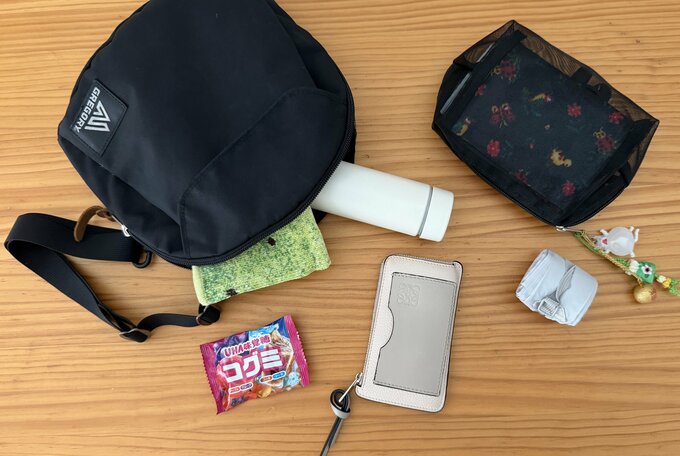
今は飲み物と、小さなグミなどのおやつをいつもバッグに入れています。「お腹がすいた」「のどが渇いた」と言われても、その場で出せるので、コンビニへ寄ることが減りました。
出かける前のちょっとした準備で防げる出費。1回の金額だけでなく、積み重なったお金でなにができるかを考えるようになりました。