備え1:今の暮らしを確認し、25~30年分の試算を
老後の生活費は、現在の暮らしの延長線上にあるものと考えましょう。
「今の生活費から、子ども費や住宅ローンなど、老後はかからないお金を引いた額が、老後の生活費の目安」(塚越)
「もち家2人世帯の場合、目安は月24~25万円、ゆったり暮らしたい場合は36~38万円程度という試算も」(高山)
これらの目安をもとに、25~30年分を目安に試算。老後の生活費を抑えたいなら、今の支出から見直すことが重要です。
備え2:ねんきん定期便・公的年金シミュレーターを確認
50歳以上になると、ねんきん定期便に現在の働き方を60歳まで続ける仮定で、1年間にもらえる年金額が明記されるようになります。
「50歳未満の場合は、厚生労働省のサイト内の公的年金シミュレーターに必要事項を入力し、もらえる年金額をチェックして」(高山)
「公的年金は長生きしても一生もらえるので、老後の生活の基軸です」(塚越)
備え3:介護費・医療費は「1人あたり500~600万円」が目安
生活費以外で老後にかかるお金として、いちばん大きいのは介護費と医療費といわれています。
「老後の医療費は、持病などで一度かかりだすと減りにくいのが特徴。月7000~8000円程度が目安です」(塚越)
「介護費は、どういうサービスを受けたいかによりますが、1人あたり500~600万円程度を目安に備えましょう」(高山)
備え4:NISAやiDeCoを活用して「将来のインフレ対策」を
10年以上先の老後資金を貯めるには、インフレを見越すと貯蓄だけでは目減りする可能性があります。今の時代、無理のない範囲で投資を併用するのが現実的です。
「60歳まで引き出せないiDeCo(個人型確定拠出年金)なら強制的に貯められ、節税効果もあります」(高山)
「大きな出費の際に引き出せる汎用性を重視するなら、NISAがおすすめです」(塚越)
備え5:教育費の支払いが終わったら、iDeCoでラストスパート
今年12月のiDeCo制度改正によって、以前より掛金が多く設定できるようになります。
「子育て中で家計に余裕がないときは無理をせず、教育費の負担が終わったら、その分掛金を増やして老後の備えを厚くしても。ただし、iDeCoは受け取るときに税金がかかるので、控除を活用するなどの工夫が必要です」(高山)
●今年12 月のiDeCo 制度改正のポイント2つ
1:掛金上限額の引き上げ
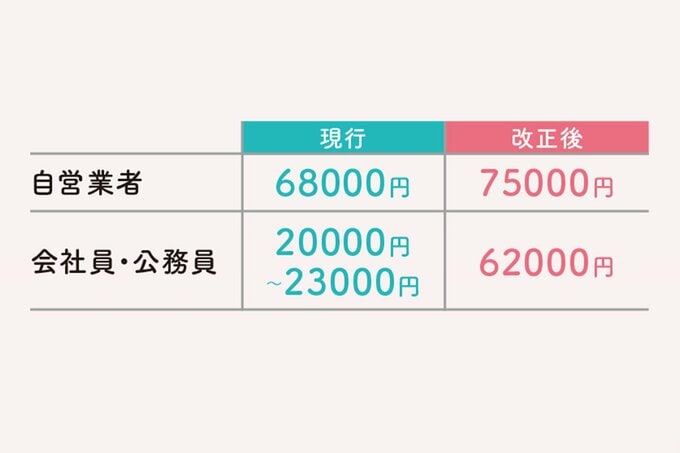
※1 現行の会社員・公務員の掛金上限は、企業年金がある場合20000円、ない場合は23000円。改正後は企業年金がある場合は企業年金等の合計掛金が62000円になる。
2:加入可能年齢の引き上げが、65歳から70歳に(※2)
老後の生活は今日の延長線上にあるもの。2000万円などの大きな金額に惑わされるより、今の家計を整えることが不安解消への第一歩です。
※2 ただし老齢基礎年金やiDeCoの老齢給付金を受給していない等の条件あり。